
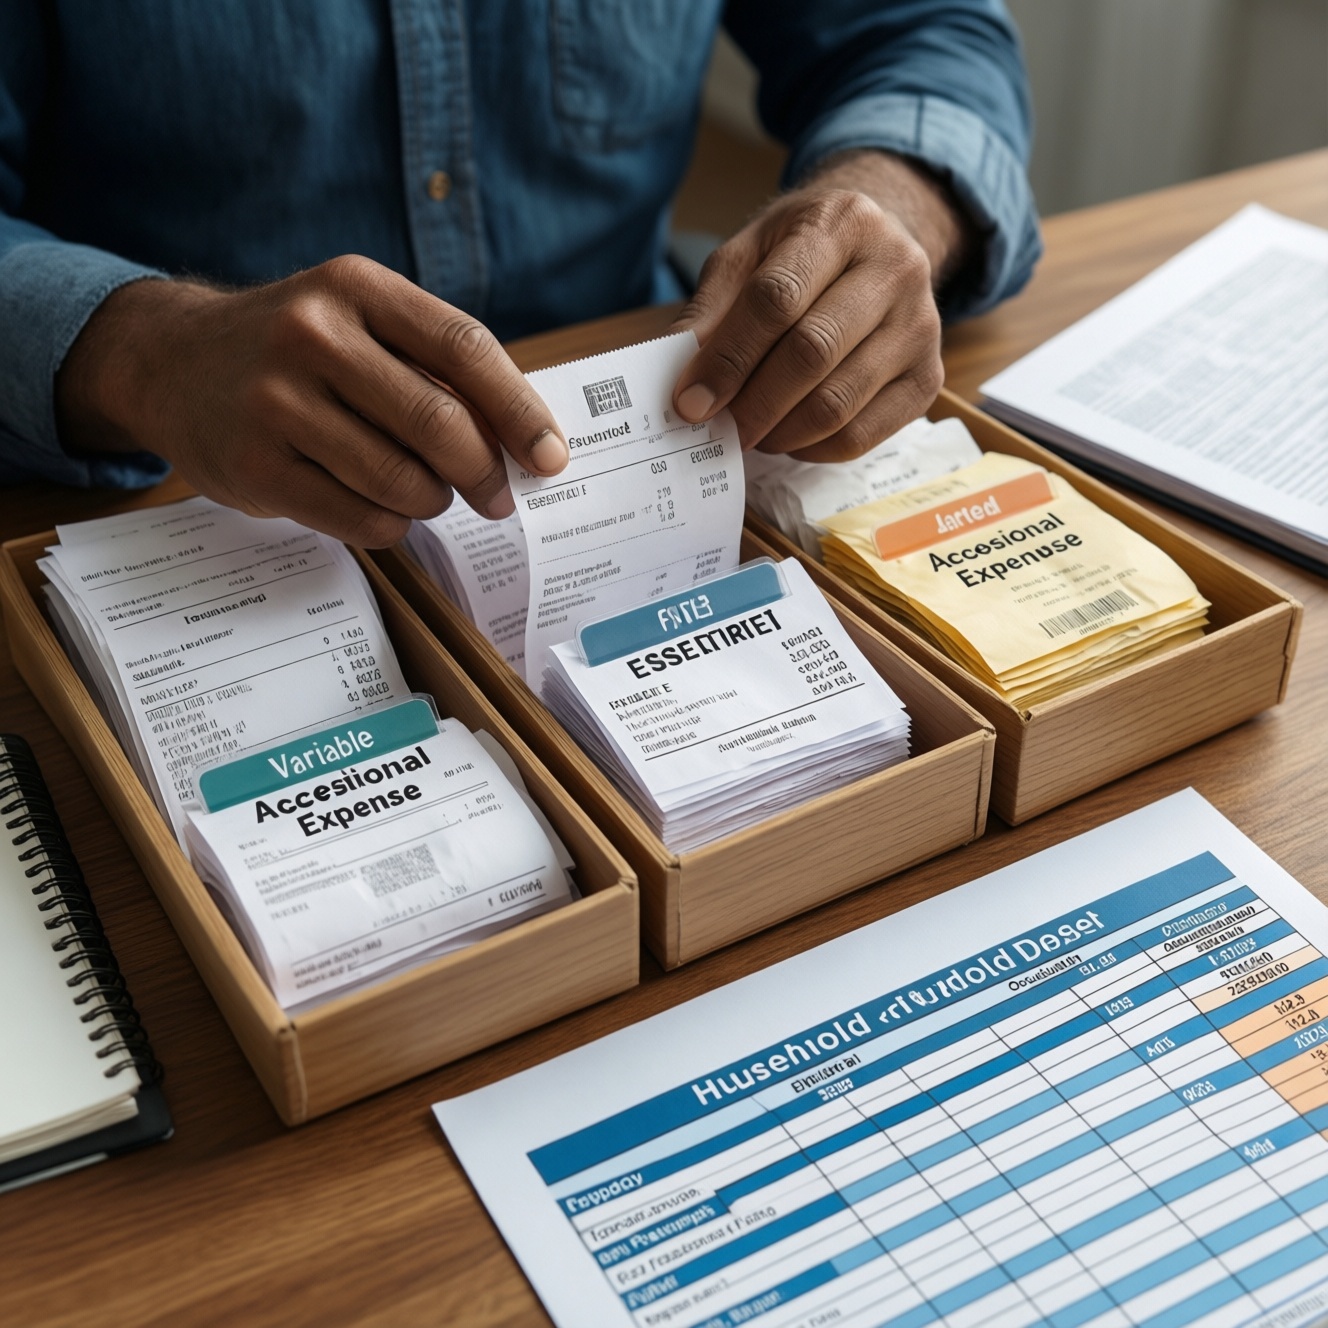
Разделите личные расходы на обязательные платежи, переменные траты и нерегулярные расходы: так проще понять, какая часть дохода уже распределена и сколько можно направить на остальные цели. Для точного планирования соберите операции за несколько месяцев, назначьте каждой расходной категории понятное правило и регулярно сверяйте план с фактом.
Ориентиры для точного распределения бюджета
- Обязательные платежи нужны для базовых потребностей и повторяются регулярно.
- Переменные траты меняются по сумме или частоте и зависят от решений в течение месяца.
- Нерегулярные расходы возникают периодически: заранее учитывайте их по срокам и суммам.
- Не включайте один расход сразу в несколько категорий.
- Сравнивайте запланированные суммы с фактическими и уточняйте план без самокритики.
Соберите расходы за последние три месяца
Такой разбор подходит, если вы хотите увидеть повторяющиеся траты, подготовить план на обычный месяц или понять, почему бюджет не сходится. Он полезен для личного бюджета и помогает тем, кто ищет, как планировать семейный бюджет с учетом общих и индивидуальных расходов.
Не делайте выводов по неполному периоду, если в нем были необычные обстоятельства: переезд, длительная поездка или крупная разовая покупка. Отметьте такие операции отдельно, чтобы не принять их за типичные ежемесячные расходы.
Для основы используйте выписки по банковским счетам и картам, историю наличных трат и платежи через электронные сервисы. При учете доходов и расходов не передавайте посторонним пароли, коды подтверждения и данные для входа в банковские приложения.
Отделите обязательные платежи от переменных трат
Подготовьте список операций за выбранный период, календарь счетов и способ учета. Это может быть таблица, бумажный блокнот или приложение для ведения бюджета. Если подключаете финансовый сервис к счетам, проверьте его условия доступа и используйте только надежные способы авторизации.
- Обязательные платежи: жилье, коммунальные счета, регулярные платежи по долгам, страховки и другие необходимые обязательства.
- Переменные траты: продукты, транспорт, бытовые покупки, досуг и другие расходы, частота или сумма которых меняется.
- Нерегулярные расходы: платежи, которые возникают не каждый месяц или известны заранее по сроку, например ежегодное продление услуги.
Классифицируйте расход по его назначению и предсказуемости, а не только по названию магазина. Покупка продуктов обычно относится к переменным тратам, а известный заранее крупный сезонный запас лучше выделить отдельно, если он заметно влияет на месячный план.
Выделите нерегулярные расходы по срокам и суммам
Перед пошаговой инструкцией проверьте, что подготовка завершена:
- Собраны выписки и записи о расходах.
- Отмечены платежи, которые не повторяются каждый месяц.
- Для каждой известной траты записаны примерный срок и сумма.
- Выбран удобный способ учета.
- Найдите повторяющиеся события. Просмотрите историю операций и отметьте расходы, которые появляются время от времени. Проверьте также календарь услуг, страховок, поездок и домашних дел.
- Запишите ожидаемый срок. Укажите месяц или дату, когда платеж, вероятнее всего, потребуется. Если срок пока неизвестен, отметьте это, чтобы вернуться к оценке позже.
- Оцените сумму. Используйте счет, договор, прошлую оплату или доступную смету. Не подменяйте точную сумму догадкой: при неопределенности запишите диапазон или пометку "требует проверки".
- Распределите сумму по плановым периодам. Если крупная трата известна заранее, определите, какую часть дохода нужно откладывать в каждом периоде до срока платежа. Не учитывайте эту же сумму повторно как обычный месячный расход.
Сведите категории в таблицу и проверьте доли
Сложите траты внутри каждой категории и сопоставьте их с планом. Доля категории рассчитывается как сумма этой категории, деленная на общий доход или общий объем расходов - выберите один способ и применяйте его последовательно.
| Категория | Как распознать | Что записать | Как проверить |
|---|---|---|---|
| Обязательные | Необходимые платежи с повторяющимся сроком | Получателя, сумму, дату оплаты | Сверить с договором, счетом или календарем |
| Переменные | Повседневные траты, сумма или частота которых меняется | Категорию и фактическую сумму | Сравнить с расходами за выбранный период |
| Нерегулярные | Периодические или заранее известные траты вне обычного месячного цикла | Срок, ожидаемую сумму и способ накопления | Проверить, не учтена ли трата повторно |
- Для каждой операции выбрана одна основная категория.
- Регулярные обязательства внесены с датами платежей.
- Нерегулярные расходы не потерялись среди ежедневных покупок.
- Для переменных расходов указан понятный лимит или ориентир.
- Суммы в таблице сверены с выписками и записями.
- Итоги категорий сопоставлены с доступным доходом.
- Неопределенные оценки помечены для последующей проверки.
Заложите резерв на забытые и меняющиеся траты
Частые ошибки при планировании личного бюджета:
- Учитывать только платежи с банковской карты и пропускать наличные расходы.
- Считать нерегулярный расход неожиданным, хотя его срок можно было предвидеть.
- Записывать одну покупку одновременно как обязательную и переменную.
- Планировать переменные траты по идеальному сценарию, игнорируя фактические привычки.
- Забывать о расходах на обслуживание, замену или продление услуг.
- Считать весь остаток после обязательных платежей свободным для трат.
- Не пересматривать оценки, если меняются доход, цены или жизненные обстоятельства.
Оставьте в плане отдельную сумму для расходов, которые сложно заранее оценить. Размер резерва определяйте по своим наблюдениям и возможностям; не финансируйте его за счет обязательных платежей или уже назначенных накоплений без осознанного решения.
Обновляйте бюджет по фактическим расходам
Выберите способ, который легко поддерживать. Для того чтобы понять, как вести личный бюджет, начните с простого учета и меняйте формат, если записи становятся неудобными.
- Таблица: удобна, если важны собственные категории и контроль формул; подходит для самостоятельной сверки.
- Приложение: уместно, когда полезны быстрый ввод и просмотр операций в одном месте. Перед подключением счетов внимательно проверьте разрешения и условия обработки данных.
- Блокнот или заметка: подходит для ручной фиксации трат, если вы регулярно переносите итоги в общий бюджет.
- Семейный учет: используйте общий список категорий и отдельно отмечайте личные расходы каждого участника. Договоритесь, кто вносит операции и когда сверяет итоги.
В конце выбранного периода сравните план и факт, выясните причину заметных расхождений и скорректируйте категории. Не меняйте план только ради совпадения итогов: сначала проверьте, не пропущена ли операция и не относится ли она к другой категории.
Что проверить перед утверждением бюджета
Как понять, что расход обязательный?
Проверьте, связан ли он с базовой потребностью или договорным обязательством и повторяется ли по установленному графику. Если сумму можно заметно менять по своему решению, расход может быть переменным.
Куда отнести покупку, которая бывает не каждый месяц?
Если срок или повод можно предвидеть, выделите покупку как нерегулярный расход. Если она связана с повседневной потребностью и ее сумма меняется, учитывайте ее в переменной категории.
Как распределить крупный ежегодный платеж?
Запишите ожидаемый срок и сумму, затем решите, какую часть откладывать в каждом плановом периоде. Проверяйте, чтобы полная сумма не учитывалась одновременно и как накопление, и как текущая трата.
Что делать, если доход меняется?
Составьте план на основе осторожной оценки доступного дохода и пересматривайте переменные категории после получения фактических поступлений. Обязательные платежи и ближайшие известные расходы проверьте в первую очередь.
Как часто сверять записи?
Выберите регулярный интервал, который вы сможете соблюдать, например сверку при внесении операций или в конце планового периода. Важно обновлять записи достаточно регулярно, чтобы не терять мелкие траты.
Можно ли вести семейный бюджет в одном приложении?
Можно, если участникам подходит общий формат и понятны правила внесения операций. Перед синхронизацией счетов изучите настройки доступа и не делитесь кодами входа между пользователями.
Автор: Сергей Макаров