
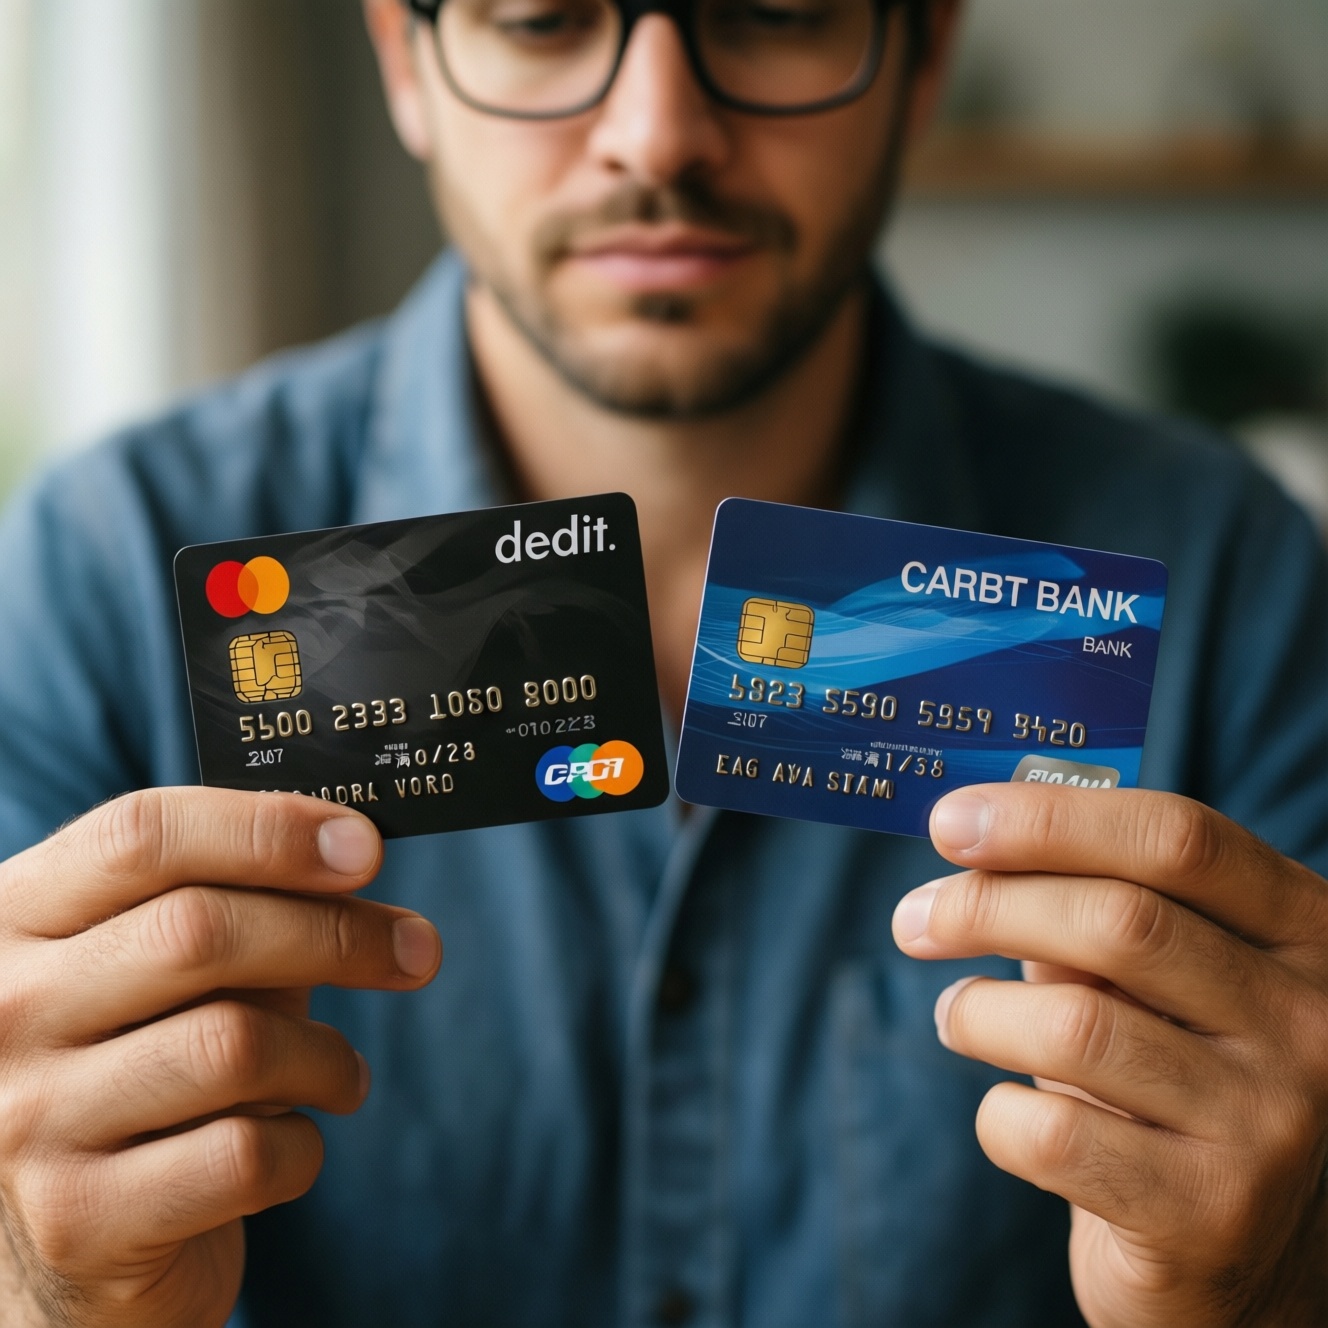
Дебетовая карта расходует ваши деньги: остаток на счёте или доступный овердрафт, если он предусмотрен договором. Кредитная карта использует средства банка в пределах одобренного лимита, которые нужно вернуть на условиях договора. Выбирайте дебетовую для повседневных трат без долга, кредитную - если готовы контролировать задолженность и сроки платежей.
Главные различия карт - в одном сравнении
- При оплате дебетовой картой обычно списываются собственные средства, при оплате кредитной - деньги банка.
- Кредитный лимит нужно вернуть; за пользование им могут начисляться проценты и комиссии.
- Льготный период действует по правилам конкретного банка и не обязательно распространяется на все операции.
- Дебетовая карта подходит для контроля текущих расходов, кредитная - для покупок с заранее продуманным планом погашения.
- Перед оформлением сравнивайте полную стоимость обслуживания, условия снятия наличных, лимиты и последствия просрочки.
Сначала определите, откуда списываются деньги
Главное различие между картами - источник средств, но решение зависит и от того, как вы пользуетесь деньгами. Перед выбором оцените несколько критериев:
- Источник оплаты. Для дебетовой карты это деньги на вашем счёте; для кредитной - доступный кредитный лимит.
- План погашения. У кредитной карты должен быть понятный источник возврата потраченной суммы.
- Регулярность расходов. Если вы оплачиваете привычные покупки в пределах поступлений, дебетовой карты часто достаточно.
- Готовность следить за сроками. Кредитка требует учитывать расчётный период, дату платежа и условия льготного периода.
- Нужен ли запас средств. Кредитный лимит может пригодиться для незапланированной покупки, но не заменяет устойчивый доход.
- Какие операции планируются. Покупки, переводы и снятие наличных могут тарифицироваться по-разному.
- Стоимость карты. Проверьте плату за обслуживание, комиссии и условия, при которых обслуживание может быть бесплатным.
- Вознаграждения. Кэшбэк и бонусы сравнивайте с расходами и ограничениями программы, а не только по рекламному размеру.
Запрос "дебетовая и кредитная карта отличия" обычно сводится к вопросу: чьи деньги вы тратите и на каких условиях обязуетесь их вернуть.
Как проходит оплата дебетовой и кредитной картой
В момент оплаты процедура для покупателя может выглядеть одинаково, но источник списания и дальнейшие обязанности различаются. В таблице приведены основные варианты использования.
| Вариант | Кому подходит | Плюсы | Минусы | Когда выбирать |
|---|---|---|---|---|
| Дебетовая карта без овердрафта | Тем, кто расходует только имеющийся остаток | Нет долга по кредитному лимиту; проще контролировать доступную сумму | Покупка может не пройти, если средств на счёте недостаточно | Для ежедневных платежей и управления личным бюджетом |
| Дебетовая карта с овердрафтом | Тем, кому нужен небольшой резерв, предусмотренный договором | Можно оплатить покупку при нехватке собственных денег в пределах установленного лимита | Использование овердрафта может повлечь проценты и другие расходы | Если условия и порядок погашения понятны заранее |
| Кредитная карта для покупок | Тем, кто планирует траты и может вовремя погасить задолженность | Доступен лимит банка; для отдельных покупок может действовать льготный период | При нарушении условий могут начисляться проценты и неустойка | Для запланированной покупки с ясным сроком возврата денег |
| Кредитная карта для снятия наличных или переводов | Тем, кому необходима именно такая операция и кто изучил тариф | Позволяет использовать кредитный лимит для операций, разрешённых договором | Могут действовать комиссии, отдельные ставки и исключения из льготного периода | Только после проверки тарифа и последствий операции |
При выборе, как "дебетовая карта оформить онлайн", проверьте тариф, обслуживание и условия получения карты. Если планируете "кредитная карта оформить онлайн", дополнительно изучите ставку, порядок расчёта платежей, льготный период и последствия просрочки. Решение банка и условия продукта зависят от заявки и договора.
Сравнение карт по лимиту, комиссиям и доступу к средствам
Выбирайте карту под конкретный сценарий, сверяя рекламные условия с тарифом и договором:
- Если расходы укладываются в регулярные поступления, выбирайте дебетовую карту и настройте уведомления об операциях.
- Если нужен резерв на покупку, которую вы сможете оплатить позже, рассмотрите кредитную карту, предварительно рассчитав сумму и дату погашения.
- Если планируете снимать наличные или переводить деньги, сравните комиссии и проверьте, действует ли на эти операции льготный период.
- Если важны бонусы за повседневные траты, сравните категории начисления, лимиты и стоимость обслуживания. "Лучшая дебетовая карта с кэшбэком" - та, чьи условия совпадают с вашими расходами, а не просто обещают более заметное вознаграждение.
- Если рассчитываете на отсрочку оплаты покупок, сопоставьте правила льготного периода, обязательный платёж и ставку после его окончания. "Лучшая кредитная карта с льготным периодом" подходит только при реалистичном плане возврата долга.
- Если остаток собственных денег меняется, не считайте кредитный лимит своим доходом: заранее определите, из каких поступлений будете погашать задолженность.
Когда кредитный льготный период действительно выгоден
Льготный период может снизить стоимость покупок в кредит, если соблюдать условия банка. Перед оплатой пройдите этот чек-лист:
- Уточните, какие операции участвуют в льготном периоде: покупки, переводы и снятие наличных могут иметь разные условия.
- Проверьте, с какого момента отсчитывается период и когда заканчивается срок погашения.
- Узнайте, нужно ли вносить обязательный платёж и как его размер влияет на условия договора.
- Посчитайте, сможете ли вернуть всю нужную сумму к установленному сроку без нового займа.
- Проверьте, что произойдёт с начислением процентов, если погасить только часть задолженности или внести платёж позже.
- Сравните стоимость обслуживания и комиссий с возможной выгодой от отсрочки и вознаграждений.
Если даты и правила трудно отслеживать либо план погашения зависит от неопределённых поступлений, льготный период может не дать ожидаемой экономии.
Что происходит при нехватке денег или просрочке платежа
Ошибки при выборе часто связаны не с самой картой, а с неверным пониманием условий:
- Считать кредитный лимит частью собственных денег и не планировать возврат.
- Предполагать, что льготный период автоматически действует на любые операции.
- Путать обязательный платёж с полным погашением задолженности.
- Не проверять дату платежа и способ, которым банк учитывает поступление денег.
- Снимать наличные с кредитной карты, не изучив комиссию и начисление процентов.
- Оценивать кэшбэк без учёта категорий, ограничений и платы за обслуживание.
- Выбирать лимит выше суммы, которую можно вернуть из ожидаемых доходов.
- Не читать порядок начисления процентов и последствия просрочки в договоре и тарифе.
Мини-дерево выбора:
- Нужны только собственные средства и контроль текущих расходов? Рассмотрите дебетовую карту.
- Нужен кредитный лимит для покупки, а источник погашения и срок известны? Сравните кредитные карты и их условия.
- Планируете наличные или перевод с кредитки? Сначала проверьте отдельные комиссии и правила льготного периода.
- Не уверены, что сможете погасить долг вовремя? Не используйте кредитный лимит для этой покупки.
Как выбрать карту под повседневные расходы и крупные покупки
Дебетовая карта чаще подходит для повседневных расходов и контроля собственных денег; кредитная - для запланированной крупной покупки, если вы понимаете стоимость займа и сможете вовремя погасить долг. Перед оформлением сопоставьте тариф, лимит, комиссии, льготный период и последствия просрочки, а затем выберите карту под свой сценарий.
Нюансы оплаты картой, которые стоит прояснить
Можно ли оплатить покупку дебетовой картой, если на счёте не хватает денег?
Обычно операция не проходит, если доступного остатка недостаточно. Исключение возможно, если к счёту подключён овердрафт и операция укладывается в его условия.
Кредитная карта всегда означает, что за покупку начислят проценты?
Не обязательно: по некоторым операциям и при соблюдении условий может действовать льготный период. Правила и исключения нужно проверять в договоре и тарифе конкретной карты.
Обязательный платёж полностью закрывает задолженность?
Не всегда. Его размер и назначение определяются условиями банка, поэтому отдельно проверьте сумму, необходимую для полного погашения долга и сохранения льготных условий.
Действует ли льготный период при снятии наличных с кредитной карты?
Это зависит от условий продукта: снятие наличных может облагаться комиссией и не участвовать в льготном периоде. Проверьте тариф до совершения операции.
Что выбрать, если важен кэшбэк?
Сравните категории начисления, ограничения, порядок выплаты и плату за обслуживание. Выгодность зависит от того, совпадают ли условия карты с вашими расходами.
Какие условия проверить перед оформлением карты онлайн?
Для дебетовой карты изучите обслуживание, комиссии и условия бонусной программы. Для кредитной дополнительно проверьте лимит, ставку, обязательный платёж, льготный период и правила погашения.
Что делать, если не получается внести платёж по кредитной карте вовремя?
Сразу проверьте условия договора и свяжитесь с банком, чтобы уточнить доступные способы погашения и возможные последствия. Не откладывайте разбор задолженности: просрочка может повлечь предусмотренные договором начисления.