
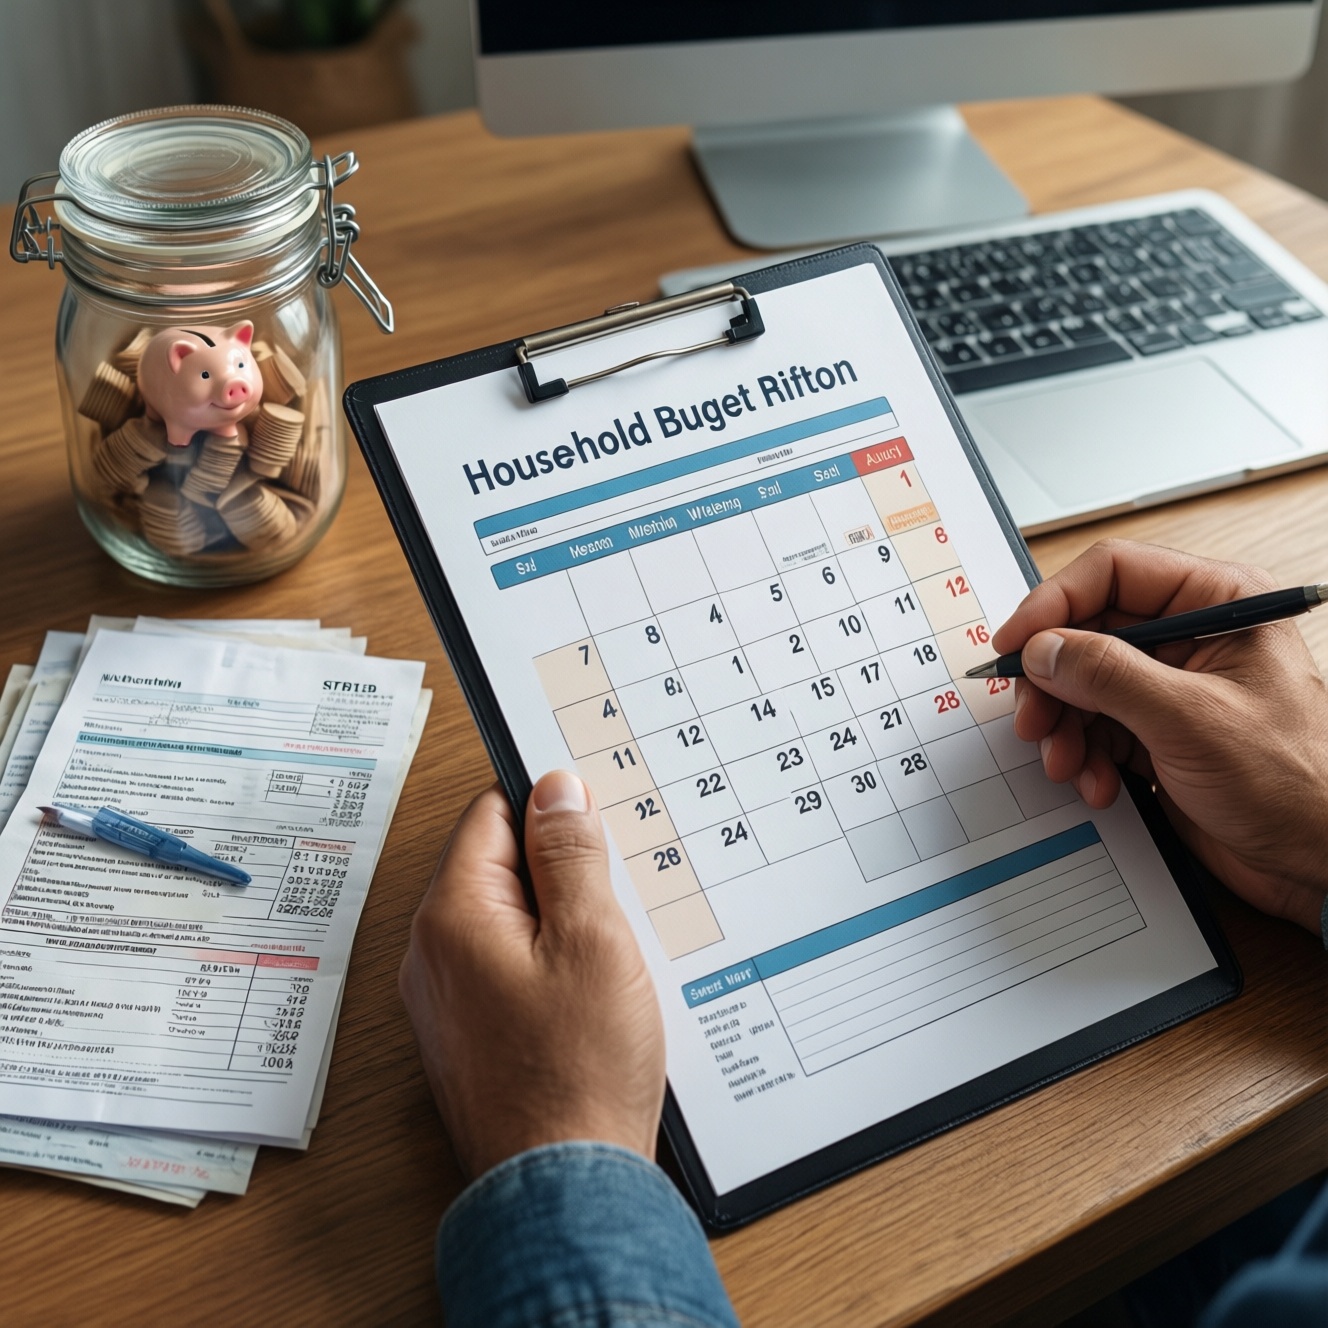
План расходов при смене работы помогает понять, какие платежи нужно сохранить, сколько времени доступен резерв и когда менять бюджет. Сначала посчитайте обязательные траты и подтверждённые поступления, затем распределите остальные расходы по приоритетам, составьте календарь платежей и назначьте дату пересмотра. Не рассчитывайте на неподтверждённые выплаты и не используйте заём как замену доходу.
Финансовый ориентир на период смены работы
- Считайте доступными только деньги, которыми уже можно распоряжаться, и поступления с известными датами.
- Отдельно запишите базовые расходы: жильё, питание, лекарства, связь, транспорт и обязательные платежи по долгам.
- Резерв предназначайте прежде всего для необходимого; заранее определите условия его использования.
- Пересматривайте план в конкретную дату и при изменении дохода, сроков выхода на работу или обязательных расходов.
- Если ожидается нехватка средств, сначала изучите перенос платежей и сокращение необязательных трат, а не новый кредит.
Рассчитайте обязательные расходы до последнего источника дохода
Этот расчёт подходит тем, кто увольняется, меняет работу, берёт перерыв или ожидает временную задержку выплат. Он особенно полезен до подачи заявления об увольнении: так можно проверить, покрывают ли доступные средства период без зарплаты.
Не принимайте решение об увольнении только на основании приблизительной оценки. Если есть неотложные медицинские расходы, просрочки или зависимые от вас люди, включите их потребности в расчёт и при необходимости обсудите ситуацию со специалистом. Не учитывайте предполагаемую компенсацию, премию или пособие, пока не известны право на выплату, сумма и срок.
Чтобы понять, как составить личный бюджет на переходный период, соберите выписки по счетам и расходам за несколько последних месяцев. Для каждого платежа запишите сумму, дату и возможность переноса. Такой подход делает финансовое планирование личного бюджета проверяемым: вместо общей оценки видны конкретные суммы и сроки.
Определите срок финансового запаса и дату его пересмотра
Понадобятся банковские выписки, сведения о регулярных платежах, текущий остаток доступных средств, даты ожидаемых поступлений и список долговых обязательств. Используйте таблицу или заметку, к которым есть доступ без входа в корпоративные сервисы прежнего работодателя.
- Сложите доступные деньги и подтверждённые поступления, которые ожидаются до следующего пересмотра плана.
- Вычтите обязательные расходы за тот же период.
- Отдельно отметьте сумму, которую нельзя безопасно потратить: например, резерв на лечение или ближайший обязательный платёж.
- Проверьте, на сколько недель или месяцев хватает оставшейся суммы при выбранном уровне расходов. Это ориентир, а не гарантия: результат изменится при задержке дохода или внеплановой трате.
Финансовая подушка безопасности - это доступный резерв на период, когда обычный доход временно отсутствует или снижается. Укажите дату следующей проверки, например через неделю, и пересматривайте расчёт раньше, если изменились условия.
Разделите траты на необходимые, переносимые и временно отключаемые
- Соберите все расходы. Запишите регулярные и нерегулярные платежи, включая годовые подписки, обслуживание и запланированные покупки. Не полагайтесь только на память: сверьтесь с выписками и счетами.
- Выделите необходимое. Отнесите сюда траты, без которых нельзя поддерживать жильё, питание, здоровье, безопасность и поиск работы. Учитывайте минимальные обязательные платежи по кредитам и договорам.
- Отметьте переносимое. Найдите расходы, которые можно отложить без штрафа или существенного ущерба: крупные покупки, обновление техники, ремонт, который не является срочным. Уточните условия переноса до даты платежа.
- Определите временно отключаемое. Проверьте подписки, дополнительные услуги и необязательные сервисы. Сохраните то, что нужно для работы, связи, здоровья или ухода за близкими.
- Присвойте каждой статье срок проверки. Для перенесённой траты укажите дату, когда вернётесь к решению. Это снижает риск забыть о счёте или автоматически возобновлённой услуге.
Быстрый режим расчёта
- Посчитайте доступный остаток и подтверждённые поступления.
- Вычтите обязательные платежи до ближайшей даты пересмотра.
- Поставьте на паузу необязательные покупки и сервисы, проверив условия отмены.
- Занесите даты платежей и контрольной проверки в календарь.
Сопоставьте бюджет при увольнении, паузе и выходе на новую работу
Сравните сценарии по фактическим датам и суммам. В таблице указывайте только подтверждённые поступления; если сумма или дата неизвестна, оставьте её как неопределённость и не включайте в доступный баланс.
| Сценарий | Что проверить | Как скорректировать план |
|---|---|---|
| Увольнение без следующей даты выхода | Дата последней выплаты, обязательные платежи, доступный резерв | Считать бюджет по базовым расходам и регулярно пересматривать срок запаса |
| Временный перерыв в доходах | Продолжительность перерыва, расходы на период, возможные разовые траты | Перенести необязательные покупки и выделить деньги на обязательные даты |
| Новая работа уже найдена | Дата первой зарплаты, возможный разрыв между выплатами, расходы на выход | Не считать будущую зарплату доступными деньгами до фактического поступления |
- В расчёте есть остаток на счетах и наличные, а не только общий объём накоплений.
- Проверены даты последней и первой выплат.
- Записаны обязательные платежи и минимальные суммы по долгам.
- Учтены расходы на транспорт, связь, документы или оборудование, если они нужны для новой работы.
- Не включены неподтверждённые премии, выплаты и доходы.
- Для каждого сценария понятно, какие траты сокращаются первыми.
Составьте календарь платежей на переходный период
Внесите в календарь даты поступлений, аренды или ипотеки, коммунальных услуг, связи, страхования и платежей по долгам. Поставьте напоминания заранее, чтобы успеть уточнить сумму или запросить перенос, если это возможно.
Частые ошибки, которых стоит избегать:
- Считать весь остаток на счёте свободными деньгами, не вычитая ближайшие обязательные платежи.
- Ориентироваться на дату выхода на работу, а не на дату фактического получения первой зарплаты.
- Забывать о нерегулярных счетах и ежегодных платежах.
- Отключать нужную услугу, не проверив штрафы, срок расторжения и последствия для работы или здоровья.
- Откладывать разговор с кредитором или поставщиком услуги до наступления просрочки.
- Сокращать расходы без повторной проверки бюджета после изменения обстоятельств.
Задайте условия для сокращения расходов и использования резерва
Заранее определите, при каких событиях план меняется. Например: резерв опустился ниже выбранного вами минимального уровня, ожидаемая дата дохода сдвинулась или обязательные расходы выросли. Порог выбирайте по собственным обязательствам и доступным средствам, а не по универсальному нормативу.
- Урезать необязательные расходы. Подходит, если ожидаемая нехватка небольшая и её можно закрыть отменой или переносом покупок.
- Запросить перенос платежа. Уместно, если временный разрыв предсказуем; заранее уточните условия, возможные комиссии и последствия.
- Использовать резерв по установленному правилу. Подходит для необходимых расходов, когда поступлений не хватает. Запишите сумму снятия и дату повторной оценки.
- Искать дополнительный доход или поддержку. Рассмотрите этот вариант, если разрыв затягивается; оценивайте реальные сроки и чистый доход, не подменяя их обещаниями.
Кредит на время поиска работы может увеличить нагрузку, особенно если дата дохода неизвестна. До оформления проверьте полную стоимость, график платежей и способность платить при задержке трудоустройства; не берите новый долг только для сохранения прежнего уровня необязательных расходов.
Практические ситуации при временном снижении дохода
Что делать, если новая работа начинается до первой зарплаты?
Рассчитайте разрыв между датой выхода и датой фактической выплаты. На этот период оставьте доступную сумму для обязательных расходов и не учитывайте зарплату до её поступления.
Нужно ли включать ожидаемую компенсацию при увольнении?
Включайте её в основной расчёт только после подтверждения права, суммы и даты выплаты. Пока этого нет, отметьте её отдельно как возможное, но не гарантированное поступление.
Как сократить расходы при потере дохода без риска пропустить важные платежи?
Сначала защитите расходы на жильё, питание, здоровье, связь и обязательства по договорам. Затем проверьте, какие сервисы можно отключить или покупки перенести без штрафа.
Как часто пересматривать план?
Назначьте ближайшую дату проверки и повторяйте её регулярно, например раз в неделю. Пересмотрите бюджет сразу, если изменились доход, срок выхода на работу или размер обязательного платежа.
Стоит ли брать кредит на время поиска работы?
Сначала проверьте возможность сократить расходы, перенести платёж или использовать резерв. Кредит рассматривайте только после расчёта полной стоимости и сценария, в котором доход задерживается дольше ожидаемого.
Что делать, если резерв почти закончился?
Немедленно обновите календарь платежей, определите первоочередные расходы и свяжитесь с организациями, которым предстоит платить, до наступления срока. Одновременно пересмотрите источники дохода и доступные варианты поддержки.